
Imagine fechar uma venda de R$ 1.000 e, no instante em que o pagamento é liquidado, perceber que R$ 250 nem chegaram a passar pelo seu caixa. Não houve atraso, erro ou cobrança extra. O tributo foi simplesmente separado antes, e o fornecedor ficou com os R$ 750 restantes. Para quem está acostumado a receber primeiro e recolher depois, a cena parece estranha, mas é exatamente a proposta do split payment.
O mecanismo faz parte da reforma tributária do consumo e já saiu do papel, ao menos na fase de testes. Como o uso efetivo está previsto para o segundo semestre de 2027, quem vende para outras empresas tem pouco mais de um ano para entender o que muda e ajustar a casa. Este texto organiza o que se sabe até aqui e aponta onde a preparação deve começar.
Como se preparar para o split payment em 2027
Como o split payment vai funcionar na prática?
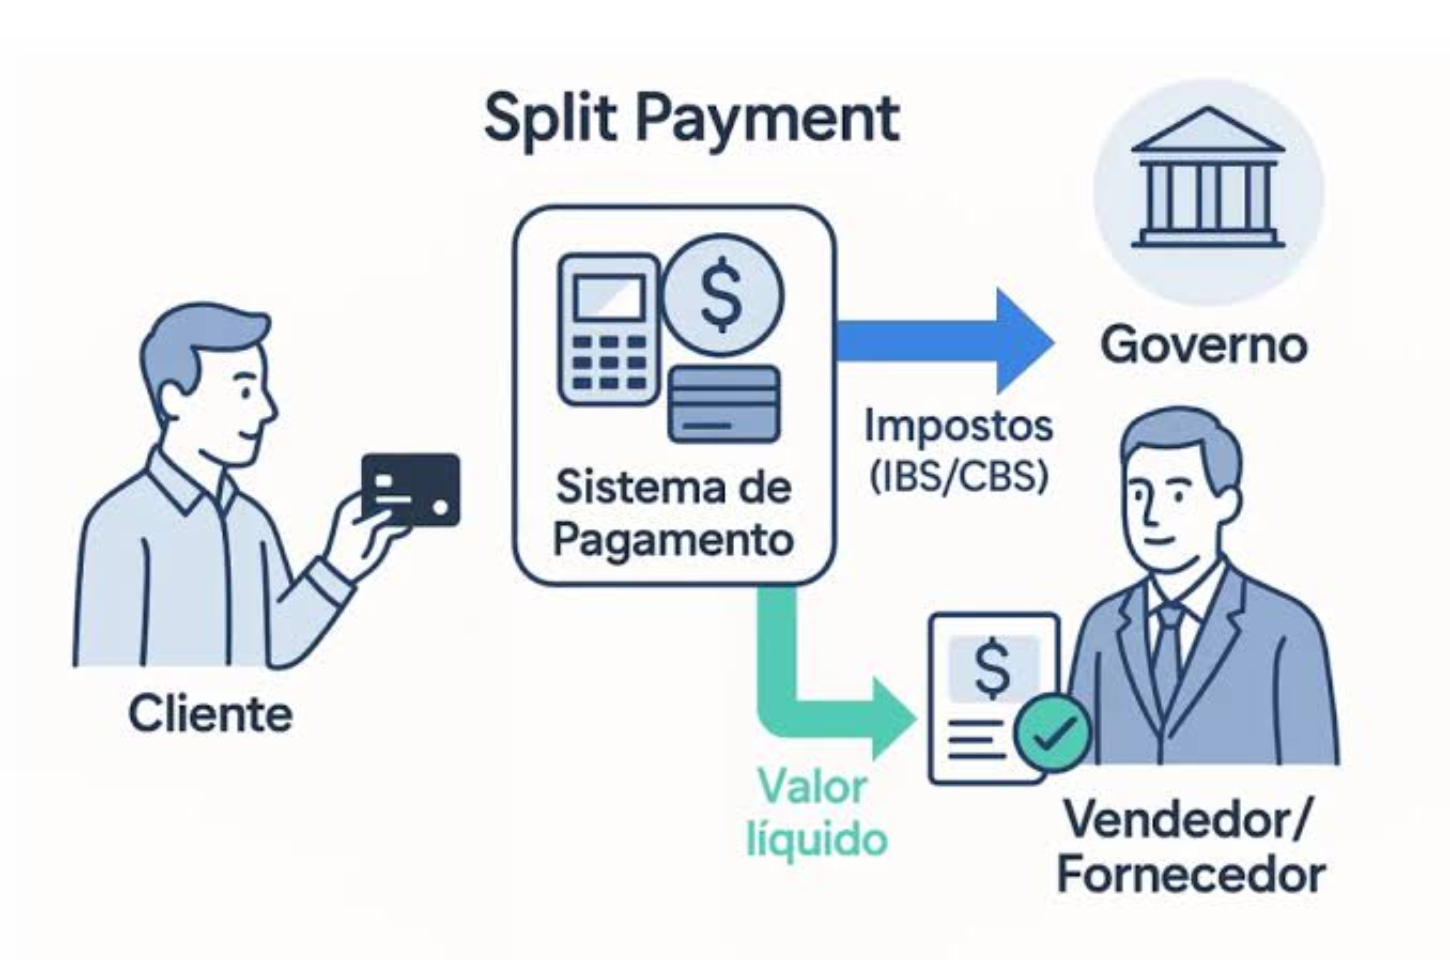
Hoje o caminho é conhecido: a empresa vende, recebe o valor integral e, só depois, apura e recolhe os tributos dentro dos prazos legais. Com o split payment, também chamado de pagamento fracionado, o recolhimento passa a acontecer dentro da própria liquidação financeira. O sistema identifica a parcela de IBS e CBS daquela operação, destina essa fatia ao Fisco e deposita o restante com o fornecedor.
Quem executa a separação são os prestadores de serviços de pagamento, como bancos e instituições de pagamento, que consultam uma plataforma pública para saber quanto deve ser recolhido. A lógica vale para meios como Pix, boletos e cartões. Nas vendas parceladas, o recolhimento acompanha o dinheiro: a cada parcela recebida, uma parte proporcional dos tributos é separada.
É importante entender o que o mecanismo não é. Ele não cria imposto novo nem altera as alíquotas do IBS e da CBS. O que muda é a forma e o momento do recolhimento, com o objetivo de dificultar a sonegação. A Lei Complementar 214/2025 prevê duas modalidades: a padrão, que separa apenas o saldo ainda devido depois de descontar débitos já quitados por outros meios, e a simplificada, que aplica um percentual predefinido sobre a operação e prevê ajustes posteriores caso haja diferença.
O split payment não aumenta o imposto, mas muda o momento em que ele deixa de estar com você.
O que já está acontecendo e o que ainda vai demorar?
Desde 15 de outubro de 2026, a Receita Federal e o Comitê Gestor do IBS (CGIBS) conduzem testes de integração da plataforma pública com os prestadores de serviços de pagamento. A etapa é exclusivamente técnica, ocorre em ambiente controlado e não processa nenhuma transação de forma definitiva. Os prestadores participantes não sofrem penalidades, e consumidores e empresas não são afetados. Em agosto, os dois órgãos já tinham aprovado a documentação técnica com os procedimentos da plataforma.
O uso real, segundo a previsão da Receita, fica para o segundo semestre de 2027, de forma gradual e facultativa, inicialmente em operações entre empresas (B2B) em que o comprador esteja no regime regular do IBS e da CBS. Depois disso, o mecanismo deve alcançar outras operações, inclusive vendas ao consumidor final, dependendo de regulamentação e da preparação dos meios de pagamento. Para essas etapas, ainda não há datas definidas.
Como preparar a sua empresa para o split payment?
Facultativo não significa irrelevante. Os testes de outubro são dos prestadores de pagamento, mas o efeito final recai sobre quem vende. A mudança principal é tecnológica e operacional: a operação financeira deixa de ser uma etapa isolada e passa a depender diretamente da informação fiscal da venda. Para o split payment funcionar, documento fiscal eletrônico, transação financeira e valores de IBS e CBS precisam conversar entre si.
O primeiro ponto de atenção são os sistemas de gestão e de emissão de documentos fiscais. Os documentos eletrônicos já estão recebendo novos campos e regras para a transição, e a Receita e o CGIBS seguem publicando atos técnicos. A lei também exige que as informações da venda estejam vinculadas ao pagamento. Dependendo de quem inicia a transação, cabe ao fornecedor, ao comprador ou à plataforma digital informar os dados que identificam a operação. Por isso, vale conferir se notas e registros de pagamento trazem informações compatíveis, sobretudo para empresas que vendem por vários canais.
O segundo ponto são os processos internos. Fiscal, financeiro e tecnologia precisarão trabalhar alinhados, acompanhando as especificações técnicas da reforma e ajustando as rotinas de recolhimento. Quem é optante do Simples Nacional merece um cuidado extra: o tratamento dessas empresas tem regras próprias, ligadas ao sistema de créditos e à forma de recolhimento ao longo da cadeia. Segundo o material consultado, quem deseja recolher IBS e CBS pelo regime regular tinha até 30 de outubro para registrar a escolha, então vale confirmar esse prazo com o contador sem demora.
Por que o fluxo de caixa merece atenção desde já?
No modelo atual, existe um intervalo entre receber a venda e recolher determinados tributos, e muitas empresas, mesmo sem perceber, contam com esse intervalo no dia a dia. Com o split payment, a parcela de IBS e CBS não fica disponível para o fornecedor, porque é separada na liquidação. O efeito não aparece em outubro de 2026, só quando o mecanismo estiver em uso nas operações reais, mas o planejamento financeiro precisa considerar essa diferença antes disso.
Há ainda um detalhe técnico com impacto no caixa: se uma falha impedir a consulta aos valores já quitados, o sistema recolhe o valor integral dos tributos informados. Havendo excesso, o fornecedor recebe a diferença em até três dias úteis. Saber disso ajuda a projetar cenários, e não ser pego de surpresa.
A fase de testes é de quem processa o pagamento, mas a fase de preparação é de quem vende.
Quem usar o período de implantação gradual para revisar sistemas, documentos fiscais e rotinas financeiras chegará a 2027 com menos improviso e mais controle sobre o próprio caixa.